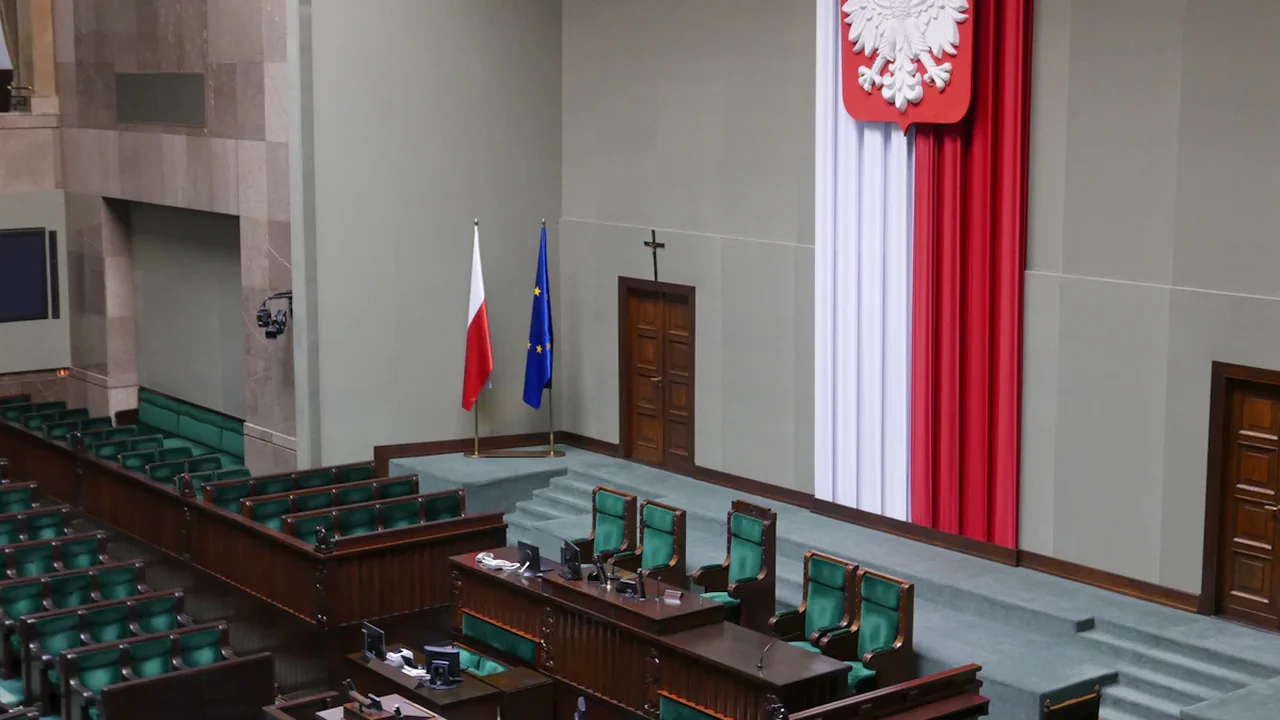
Sejm Rzeczypospolitej Polskiej ma czas do 31 grudnia 2026 r., by uchwalenie ustawy budżetowej na 2027 rok oznaczało odpowiedź TAK na postawione pytanie. Konstytucja wyznacza tryb przedłożenia projektu i dalszych prac parlamentarnych, ale dostępne informacje nie pozwalają jeszcze wskazać numeru druku ani potwierdzić aktualnego etapu projektu. Dla osób planujących kolejny rok istotne będzie przede wszystkim to, kiedy Sejm zakończy głosowanie nad ustawą.
Autor: redakcja BJS Studio. Data: 2 października 2026 r.
Co rozstrzygnie pytanie o budżet na 2027 rok
- Pytanie brzmi: czy Sejm uchwali ustawę budżetową na 2027 rok najpóźniej 31 grudnia 2026 r.?
- TAK oznacza uchwalenie ustawy przez Sejm do końca tego dnia.
- NIE oznacza brak takiej uchwały Sejmu w wyznaczonym terminie.
- Wynik należy sprawdzić w przebiegu prac nad właściwym projektem na stronie Sejmu Rzeczypospolitej Polskiej.
To pytanie dotyczy konkretnej decyzji jednej izby parlamentu. Nie wymaga zakończenia wszystkich późniejszych czynności przed końcem grudnia. Ma to znaczenie zwłaszcza wtedy, gdy głosowanie w Sejmie odbędzie się blisko granicy roku, a prace nad ustawą będą trwały dalej.
Co wiadomo o terminach, a czego nie wiadomo o projekcie
Konstytucja Rzeczypospolitej Polskiej stanowi, że Rada Ministrów przedkłada Sejmowi projekt ustawy budżetowej najpóźniej trzy miesiące przed rozpoczęciem roku budżetowego. Dla budżetu na 2027 rok zwykły termin przypadał więc 30 września 2026 r. Konstytucja dopuszcza późniejsze przedłożenie projektu w wyjątkowych przypadkach.
Sam upływ tego terminu nie potwierdza, że projekt wpłynął do Sejmu, otrzymał numer druku albo przeszedł pierwsze czytanie. Dostępne informacje źródłowe nie wskazują konkretnego druku budżetowego na 2027 rok ani daty jego wniesienia. Bez tych danych nie ma podstaw, by przypisywać projektowi kwoty wydatków, wysokość deficytu czy zapowiadane zmiany.
Numer druku i data wpływu będą pierwszymi punktami odniesienia przy ocenie kalendarza. Pozwolą odróżnić projekt przekazany Sejmowi od ogólnych zapowiedzi budżetowych. Następnie znaczenie będą miały skierowanie projektu do prac parlamentarnych, sprawozdanie komisji oraz terminy posiedzeń, na których Sejm może nad nim głosować.
Dlaczego data wniesienia projektu ma znaczenie
Im później projekt trafia do Sejmu, tym mniej czasu pozostaje na czytania, prace w komisjach i głosowanie przed 31 grudnia. Nie przesądza to jednak odpowiedzi. O wyniku decyduje data uchwalenia ustawy przez Sejm, a nie samo tempo wcześniejszych etapów.
Z tego powodu pojedynczy komunikat o skierowaniu projektu do komisji nie wystarcza do ogłoszenia odpowiedzi TAK. Pokazuje postęp prac, lecz nie zastępuje końcowej decyzji izby. Również brak głosowania na początku grudnia nie przesądza jeszcze odpowiedzi NIE, jeśli przed upływem roku Sejm nadal może zakończyć prace.
Uchwalenie przez Sejm to jeden etap, nie wejście ustawy w życie
Konstytucja mówi wprost, że Sejm uchwala budżet państwa w formie ustawy budżetowej. Po uchwaleniu ustawy przez Sejm trafia ona do Senatu. Senat ma na przedstawienie poprawek do ustawy budżetowej 20 dni od dnia jej przekazania. Sejm rozpatruje ewentualne poprawki senackie, a następnie ustawa jest przedstawiana prezydentowi.
Prezydent podpisuje ustawę budżetową w ciągu siedmiu dni od przedstawienia. Może też przed podpisaniem skierować ją do Trybunału Konstytucyjnego. Są to ważne czynności dla dalszych losów ustawy, lecz w tym pytaniu nie zmieniają znaczenia grudniowej granicy: chodzi o uchwalenie ustawy przez Sejm, a nie o datę podpisu prezydenta, ogłoszenia ustawy czy jej wejścia w życie.

Przykład pokazuje różnicę. Gdyby Sejm uchwalił ustawę 30 grudnia 2026 r., a Senat rozpatrywał ją już w styczniu, warunek odpowiedzi TAK byłby spełniony. Gdyby do 31 grudnia odbyły się tylko prace komisji, a głosowanie kończące sejmowy etap nastąpiło dopiero w styczniu, odpowiedź brzmiałaby NIE. W obu sytuacjach późniejsze losy ustawy pozostają istotne dla państwa, ale nie przesuwają terminu tego rozstrzygnięcia.
Dlaczego kalendarz budżetowy dotyczy usług publicznych
Budżet państwa jest rocznym planem dochodów i wydatków. Jego uchwalenie pomaga instytucjom publicznym planować finansowanie zadań na kolejny rok. Termin prac może więc interesować nie tylko osoby śledzące parlament, lecz także tych, którzy chcą wiedzieć, kiedy będą znane podstawy finansowania usług publicznych.
Nie należy jednak wyprowadzać z samej daty uchwalenia wniosków o konkretnych świadczeniach, inwestycjach albo podwyżkach. Ich wysokość i warunki zależą od treści właściwych dokumentów oraz innych przepisów. Dopóki nie zostanie wskazany i sprawdzony druk sejmowy dotyczący budżetu na 2027 rok, żadnych takich kwot nie da się rzetelnie przypisać projektowi w tym tekście.
Konstytucja przewiduje również sytuację, w której ustawa budżetowa nie weszła w życie z początkiem roku budżetowego: Rada Ministrów prowadzi wtedy gospodarkę finansową na podstawie przedłożonego projektu. To rozwiązanie pokazuje, dlaczego opóźnienie w całym procesie nie oznacza automatycznie wstrzymania każdej działalności państwa. Nie zmienia zarazem prostego warunku odpowiedzi na pytanie o głosowanie w Sejmie do końca grudnia.
Które wydarzenia zwiększą szansę na decyzję przed końcem roku
Najbardziej użyteczne będą dokumenty pokazujące rzeczywisty postęp prac. Po opublikowaniu właściwego druku będzie można ustalić, kiedy projekt wpłynął do Sejmu i jakie nadano mu dalsze terminy. Sprawozdanie komisji pokaże, że zakończył się ważny etap przygotowania projektu do kolejnych decyzji izby. Porządek obrad wskaże planowany termin rozpatrywania ustawy.
Każdy z tych sygnałów pomaga ocenić, czy uchwalenie przed 31 grudnia jest możliwe. Żaden samodzielnie nie daje jeszcze odpowiedzi TAK. Terminy posiedzeń mogą się zmieniać, a zaplanowany punkt obrad nie jest równoznaczny z przyjęciem ustawy.
Ścieżka do odpowiedzi TAK prowadzi przez zakończenie sejmowych prac i uchwalenie ustawy budżetowej na 2027 rok do 31 grudnia włącznie. Ścieżka do odpowiedzi NIE obejmuje każdą sytuację, w której Sejm nie podejmie tej decyzji do końca wskazanego dnia — nawet jeśli projekt był już przedmiotem intensywnych prac i zostanie uchwalony wkrótce potem.
Gdzie sprawdzić wynik 31 grudnia
Rozstrzygający będzie oficjalny przebieg procesu ustawodawczego dotyczącego ustawy budżetowej na 2027 rok na stronie Sejmu. Warto odszukać właściwy druk, a następnie sprawdzić datę i wynik głosowania oraz oznaczenie etapu prac. Tytuł projektu powinien jednoznacznie wskazywać rok 2027, aby nie pomylić go z inną ustawą dotyczącą finansów publicznych.
Jeżeli do końca 31 grudnia 2026 r. oficjalne dane pokażą, że Sejm uchwalił ustawę budżetową na 2027 rok, odpowiedź brzmi TAK. Jeżeli uchwalenie nastąpi później albo w ogóle nie nastąpi do tej daty, odpowiedź brzmi NIE. Najbliższym użytecznym sprawdzeniem jest publikacja właściwego druku i harmonogramu jego rozpatrywania; ostatecznym — zapis sejmowego głosowania.
Źródło: Internetowy System Aktów Prawnych
Kontekst i akcje O tym artykule
Weryfikacja źródła Zasada rozstrzygnięcia
Odpowiedź zależy od tego, czy Sejm uchwali ustawę budżetową na 2027 rok najpóźniej 31 grudnia 2026 r.
- Ustalenie numeru właściwego druku i daty wpływu projektu do Sejmu.
- Sprawdzenie przebiegu prac nad ustawą budżetową na 2027 rok.
- Sprawdzenie daty i wyniku głosowania kończącego sejmowy etap prac.
- Źródło
- Sejm Rzeczypospolitej Polskiej
- Zakres
- Polska
- Zaktualizowano
- 2026-10-02 10:24
Weryfikacja źródła
Zgłoś problem z wiarygodnością
Wyślij sygnał do moderacji społecznościowej, jeśli źródło, fakty lub kontekst wymagają weryfikacji.



Komentarze